AI 번역은 오랫동안 “기술은 좋아지는데 돈은 안 되는” 영역이었다. 모델은 매년 나아졌지만, 그것으로 이익을 내는 회사는 드물었고 대부분은 데이터 구축 용역으로 외형을 버텼다. 플리토도 그 궤도 위에 있던 회사다. 그런데 이 회사가 2026년 2분기 연결 영업이익 13.3억원을 찍으며 한 분기 만에 적자를 흑자로 돌렸고, 그 이익을 끌어올린 건 데이터가 아니라 통번역 솔루션이었다1.
왜 ‘솔루션’이었나 — 데이터 회사가 이익을 낸 자리
플리토는 스스로를 AI 데이터·솔루션 기업이라고 부른다1. 앞 단어가 오래된 사업이고, 뒤 단어가 새 사업이다. 데이터 구축은 발주처가 있고 납품이 있고 검수가 끝나야 매출이 잡히는 일이다. 규모는 크지만 타이밍은 발주처가 정한다. 지난 6월 공시된 315.5억원 규모의 글로벌 데이터 구축 수주가 전년도 연결 매출의 약 88%에 해당한다는 사실은, 이 회사의 외형이 계약 한 건에 얼마나 크게 좌우되는지를 함께 보여준다1. 좋은 뉴스이면서 동시에 구조의 약점이다.
그래서 1분기가 적자였다는 사실이 오히려 이 이야기의 출발점이다. 회사는 1분기 연구개발비를 별도 매출액의 19% 수준까지 끌어올렸다1. 대형 수주가 매출로 잡히기 전에 비용을 먼저 쓴 것이다. 윤민용 최고재무책임자는 이를 “AI 솔루션 경쟁력 강화를 위한 전략적인 비용 집행”이라고 설명했다1. 이 설명이 사후 합리화가 아니려면 조건이 하나 있었다. 바로 다음 분기에 솔루션 숫자가 눈에 띄게 튀어야 했다.
숫자는 튀었다. 상반기 솔루션 누적 매출은 약 24.3억원으로 전년 동기 대비 175% 늘었고, 2분기 순매출액만 약 17.1억원으로 직전 분기 대비 140% 성장했다1. 상반기 24.3억 가운데 17.1억이 2분기에 몰렸다는 건, 1분기에 쓴 비용이 매출로 돌아오는 데 한 분기밖에 걸리지 않았다는 뜻이다. 회사가 실적을 끈 부문으로 AI 통번역 솔루션을 지목한 것도 이 숫자 때문이다1.
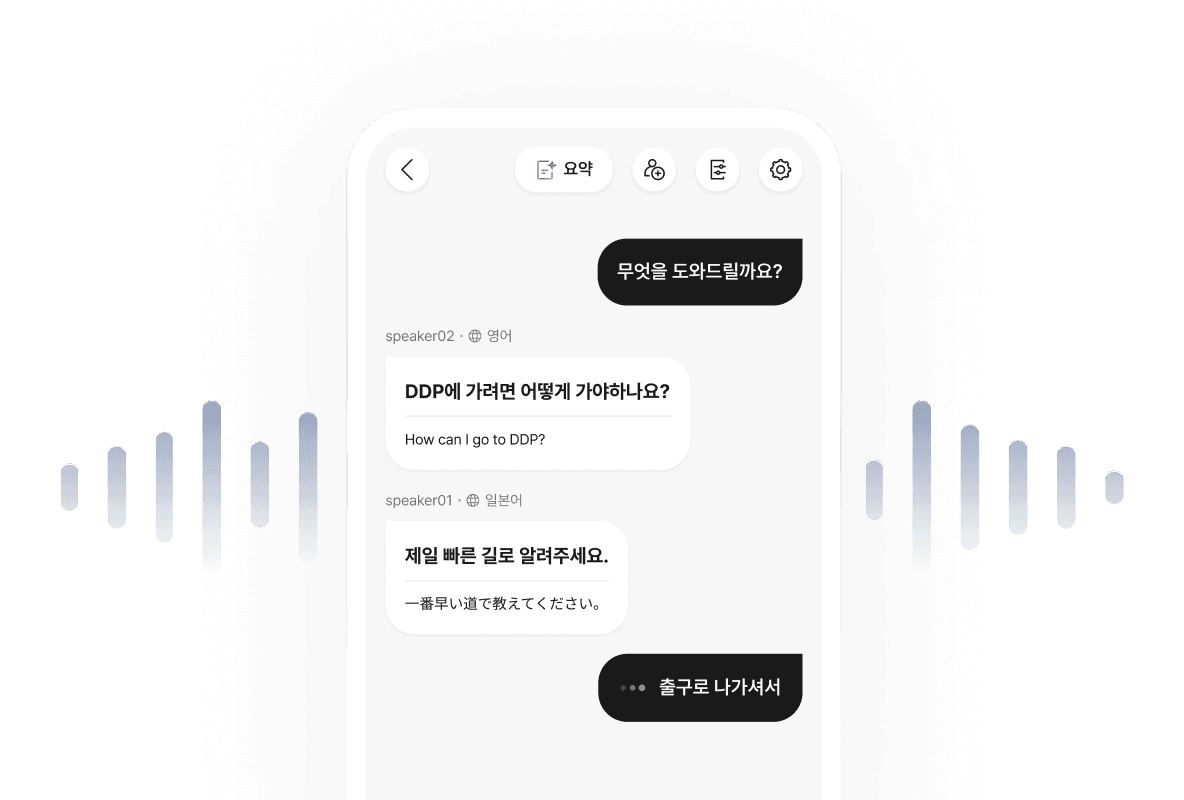
라인업은 두 축이다. 실시간 통번역 라이브 트랜스레이션은 글로벌 컨퍼런스와 국제 행사에 도입되고 있고, 개인화 기술을 적용한 챗 트랜스레이션은 2025년 말 출시돼 이미 실적에 기여하고 있다1. 외국인 근로자용으로는 사투리까지 알아듣는 통번역 시스템을 구축했다2. 공통점이 있다. 셋 다 범용 번역 모델이 잘 다루지 못하는 자리, 즉 실시간·현장·방언·개인화라는 좁은 틈에 제품을 밀어 넣었다는 점이다. 번역 자체가 아니라 번역이 실패하는 상황을 상품화한 것이 플리토 솔루션의 정체다.
범용 번역과 플리토는 어디서 갈리나 — 다섯 줄 비교
번역 모델의 품질 경쟁은 이제 회사 규모와 자본의 싸움이다. 플리토가 택한 건 그 경쟁에 정면으로 들어가는 대신, 범용 모델과 데이터 용역 모델이 각각 비워 둔 자리를 채우는 것이다. 다섯 개 영역으로 나눠 보면 차이가 선명하다.
| 영역 | 범용 번역 · 데이터 용역 모델 | 플리토 |
|---|---|---|
| 수익 구조 | 데이터 구축 단건 수주에 외형이 좌우 | 데이터 수주 + 솔루션 매출 이중 축 · 상반기 솔루션 24.3억1 |
| 현장 통번역 | 사후 텍스트 번역, 행사는 인간 통역에 의존 | 라이브 트랜스레이션 · 글로벌 컨퍼런스·국제 행사 도입1 |
| 개인화 | 사용자 구분 없는 일괄 번역 | 챗 트랜스레이션 · 개인화 기술 적용, 2025년 말 출시1 |
| 언어 커버리지 | 표준어·주요 언어 중심 | 사투리까지 인식하는 외국인 근로자용 통번역2 |
| 매출 지역 | 내수 발주처 중심 | 상반기 연결 매출의 약 62% 해외1 |
표에서 눈여겨볼 건 마지막 줄이다. 데이터 구축 사업이 보통 국내 발주처에 묶이기 쉬운 것과 달리, 플리토는 상반기 연결 매출의 약 62%를 해외에서 냈다1. 공공 부문에서도 국립국어원, 정보통신기획평가원, 소상공인시장진흥공단의 데이터 구축 사업을 수주했지만1, 이건 기반이지 성장의 축이 아니다. 성장의 축은 해외와 솔루션에 있다. 국가별·고객별 해외 매출 구성은 공개되지 않았지만, 6월 공시 수주 자체가 글로벌 데이터 구축 사업이라는 점과 라이브 트랜스레이션이 국제 행사에 들어가고 있다는 점이 방향을 말해 준다1.
흑자는 세 단계로 만들어졌다
순서를 다시 정리하면 세 단계다. 비용이 먼저였고, 솔루션 매출이 그다음이었고, 대형 데이터 수주는 아직 매출로 잡히지 않았다. 2분기 흑자는 이 세 번째 것 없이 만들어졌다는 점에서, 앞으로 올 숫자보다 이미 나온 숫자를 더 눈여겨봐야 한다.
- 비용을 먼저 썼다 1분기 연구개발비를 별도 매출액의 19%까지 올렸고, 그 결과 1분기는 영업적자였다1. 대형 수주 매출이 잡히기 전이었으니 손익은 나빠 보일 수밖에 없었다. 회사는 이것을 실수가 아니라 선택이라고 불렀고, 그 판단은 다음 분기가 검증하게 돼 있었다1.
- 솔루션이 튀었다 2분기 솔루션 순매출이 약 17.1억원으로 직전 분기 대비 140% 늘었다1. 라이브 트랜스레이션의 행사 도입과 2025년 말 출시된 챗 트랜스레이션이 동시에 매출로 잡히기 시작한 분기다1. 이 매출이 연결 기준 영업이익 13.3억원을 만들었다1.
- 수주가 뒤를 받친다 6월 공시된 315.5억원 글로벌 데이터 구축 수주는 3분기부터 납품이 완료되며 매출로 인식된다1. 2분기 흑자가 솔루션의 힘으로 만들어진 것이라면, 3분기부터는 거기에 데이터 매출의 외형이 얹힌다. 회사가 하반기에 “외형 성장과 이익 극대화를 동시에” 말하는 근거다1.
The Bet — 13.3억이 바꾼 건 이익의 크기가 아니라 회사의 종류다
마일스톤 기사에서 늘 물어야 하는 질문은 하나다. 이 숫자가 회사의 티어를 바꿨는가, 아니면 좋은 한 분기였는가. 플리토의 경우 답은 숫자의 크기가 아니라 숫자가 나온 순서에 있다.
13.3억원은 절대 금액으로 큰 숫자가 아니다1. 이 흑자가 의미를 갖는 이유는 규모가 아니라 순서다. 315.5억원 수주가 매출로 잡히기 전에, 솔루션 부문이 실적을 끌어 이익을 냈다1. 즉 플리토는 ‘수주가 있을 때만 이익이 나는 회사’에서 ‘제품이 팔려서 이익이 나는 회사’로 옮겨가는 첫 분기 증거를 내놓은 셈이다. 베팅의 반대편도 분명하다. 전년 매출의 약 88%짜리 계약이 납품을 마치고 나면 그 자리를 채울 다음 계약이 필요하고, 그때까지 솔루션 매출이 데이터 매출의 골을 메울 만큼 커져 있어야 한다1. 2분기 17.1억원이 시작이라면 티어가 바뀐 것이고, 정점이라면 흑자는 한 분기짜리 이벤트로 남는다1.
다음 12개월에 지켜볼 지표 3개
- 3분기 매출 인식의 실제 크기 315.5억원 수주는 3분기부터 납품 완료 시점에 매출로 인식된다1. 얼마가 어느 분기에 잡히는지, 그리고 그 매출이 영업이익으로 얼마나 남는지가 첫 번째 확인 포인트다. 외형은 커질 것이 예고돼 있으니, 봐야 할 건 이익률이다.
- 대형 수주에 가려지지 않는 솔루션 매출 3분기부터 데이터 매출이 커지면 연결 숫자만으로는 솔루션의 성장이 보이지 않는다. 2분기 약 17.1억원, 직전 분기 대비 140%라는 속도가 다음 분기에도 이어지는지를 부문별로 따로 봐야 한다1. 이 회사의 티어를 결정하는 건 이 줄이다.
- 해외 비중과 공공 파이프라인 상반기 해외 매출 비중 약 62%가 대형 수주 인식 이후에도 유지되는지가 세 번째다1. 국내에서는 국립국어원·정보통신기획평가원·소상공인시장진흥공단 데이터 사업1과 외국인 근로자용 사투리 통번역2 같은 공공 수요가 후속 계약으로 이어지는지를 함께 보면 된다.
대형 수주가 잡히는 3분기에, 그 큰 숫자 밑의 솔루션 줄을 읽는 것이 다음 이야기다.